Fundación Colombia Luz y Sonrisas pertenece al Régimen Tributario Especial: DIAN
El pronunciamiento oficial se produjo después de la publicación de informaciones periodísticas que plantearon cuestionamientos sobre la situación tributaria de la Fundación y su posibilidad de expedir certificaciones relacionadas con donaciones.
La autoridad tributaria informó que la entidad tiene su RUT vigente y aclaró la diferencia entre recibir donaciones y expedir certificados para acceder a beneficios fiscales. La actualización incorpora documentos oficiales relacionados con la situación tributaria de la Fundación.
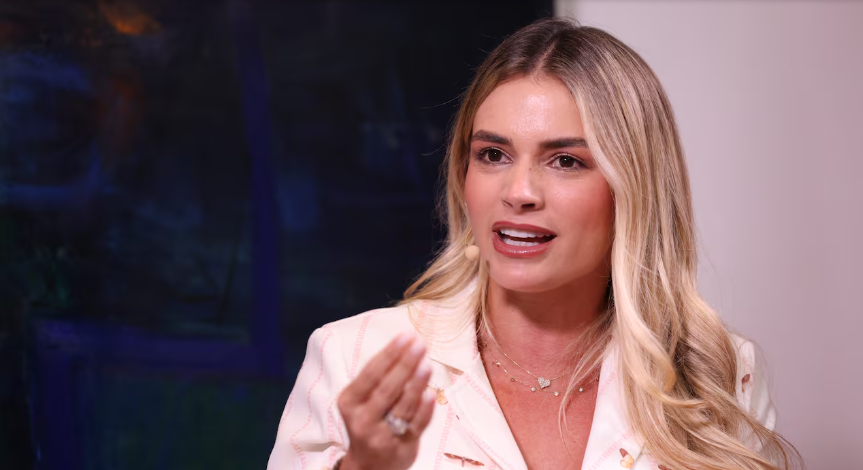
Bogotá, 20 de octubre de 2026 – La Fundación Colombia Luz y Sonrisas, cuya fundadora es la primera dama de la Nación, Ana Lucía Pineda Aruachán, cuenta con Registro Único Tributario (RUT) vigente y pertenece al Régimen Tributario Especial (RTE), según informó la Dirección de Impuestos y Aduanas Nacionales (DIAN) en un comunicado publicado el 13 de octubre de 2026.
El pronunciamiento oficial se produjo después de la publicación de informaciones periodísticas que plantearon cuestionamientos sobre la situación tributaria de la Fundación y su posibilidad de expedir certificaciones relacionadas con donaciones.
La documentación oficial también permite precisar que, mediante la Resolución No. 2026002272639302113 del 15 de septiembre de 2026, la DIAN autorizó la solicitud de calificación de la Fundación Colombia Luz y Sonrisas como contribuyente del Régimen Tributario Especial para el año gravable 2026.
¿Qué aclaró la DIAN sobre las donaciones?
En su comunicado, la autoridad tributaria explicó que las entidades sin ánimo de lucro legalmente constituidas pueden recibir donaciones para desarrollar su objeto social, pertenezcan o no al Régimen Tributario Especial.
La diferencia se encuentra en los efectos tributarios para quienes realizan los aportes. Las entidades calificadas en el régimen pueden expedir las certificaciones correspondientes para que los donantes accedan a los beneficios fiscales previstos en la normativa, siempre que se cumplan los requisitos aplicables.
Por esta razón, la pertenencia al Régimen Tributario Especial y la facultad de recibir donaciones son cuestiones distintas. No resulta jurídicamente acertado concluir que una organización está impedida para recibir aportes por el solo hecho de no pertenecer a dicho régimen.
La DIAN indicó, además, que la Fundación se encuentra sujeta a los derechos, obligaciones y mecanismos de control aplicables a las entidades que integran el régimen.
La resolución de calificación
De acuerdo con los documentos aportados por la Fundación, la solicitud de calificación ante la DIAN fue presentada el 25 de agosto de 2026 y posteriormente autorizada mediante la resolución del 15 de septiembre del mismo año.
La Fundación sostiene que, por haber sido creada en 2026, su situación tributaria inicial correspondía al régimen ordinario y que, por tanto, no le era exigible la actualización anual prevista para entidades que ya pertenecían al Régimen Tributario Especial al llegar la fecha límite del 30 de junio.
La resolución de la DIAN constituye un elemento relevante para precisar la situación de la entidad. La fecha de actualización anual de los contribuyentes que ya pertenecían al régimen no debe confundirse, sin examinar las circunstancias particulares de cada organización, con el procedimiento mediante el cual una entidad solicita por primera vez su calificación.
De dónde surgieron los cuestionamientos?
El 12 de octubre de 2026, Análisis Urbano publicó una información sobre los cuestionamientos relacionados con la situación tributaria de la Fundación Colombia Luz y Sonrisas. La publicación se elaboró con base en información difundida por Infobae, que recogía hallazgos atribuidos a una presunta investigación de Noticias Uno.
En ese momento, la discusión periodística se centraba en los requisitos aplicables a las entidades sin ánimo de lucro para pertenecer al Régimen Tributario Especial y expedir certificaciones con efectos fiscales.
Sin embargo, a la luz de la documentación oficial examinada, es necesario precisar que la DIAN autorizó la calificación de la Fundación para el año gravable 2026 mediante una resolución anterior a la publicación de Análisis Urbano. Posteriormente, la autoridad tributaria divulgó un comunicado en el que confirmó la situación de la entidad y explicó el alcance de las normas relativas a la recepción de donaciones.
Esta actualización incorpora esa información para ofrecer a los lectores una visión más completa de la situación tributaria de la Fundación.
Las ayudas humanitarias y la transparencia
La participación de organizaciones privadas y entidades sin ánimo de lucro en la canalización de ayudas humanitarias plantea asuntos de interés público relacionados con la transparencia, la rendición de cuentas y el uso de los recursos destinados a atender a las comunidades afectadas por emergencias.
En la información divulgada originalmente se mencionaron solicitudes de información formuladas por sectores de oposición acerca de los recursos recibidos y su destinación, así como cuestionamientos sobre las respuestas entregadas por la Fundación. También se informó que una acción judicial presentada en ese contexto fue negada por el Juzgado 38 de Familia de Bogotá.
Estos antecedentes deben analizarse dentro de su contexto y no constituyen, por sí solos, prueba de irregularidades en la recepción o administración de donaciones.
La Fundación Colombia Luz y Sonrisas forma parte de las organizaciones mencionadas en la información pública sobre la canalización de ayudas para los damnificados del terremoto del 10 de agosto de 2026. En el mismo contexto se mencionaron la Corporación Organización El Minuto de Dios y la Asociación de Bancos de Alimentos de Colombia (Abaco).
Por su parte, la campaña Colombia, un Solo Corazón, encabezada por la primera dama, presentó el 11 de octubre un balance de sus actividades humanitarias durante los dos meses posteriores a la emergencia. Según las cifras divulgadas por la iniciativa, más de 48.000 personas recibieron asistencia y se distribuyeron más de 5.813 toneladas de ayuda humanitaria en ocho departamentos y 80 municipios.
La iniciativa informó que en el operativo participaron 166 empresas, entidades y fundaciones, más de 1.250 voluntarios, más de 30 centros de acopio y 24 compañías de transporte. También anunció proyectos de recuperación de viviendas, instituciones educativas y centros de salud afectados por el terremoto.
Estas cifras corresponden al balance divulgado por la propia iniciativa y se presentan como tales.
Actualización editorial
Esta publicación actualiza la información divulgada por Análisis Urbano el 12 de octubre de 2026, a partir de la documentación oficial examinada sobre la situación tributaria de la Fundación Colombia Luz y Sonrisas.
El artículo inicial se elaboró con base en información periodística atribuida a Infobae y Noticias Uno. La incorporación de la resolución de la DIAN del 15 de septiembre de 2026 y del comunicado oficial del 13 de octubre permite precisar que la Fundación fue autorizada para pertenecer al Régimen Tributario Especial para el año gravable 2026 y que la autoridad tributaria confirmó la vigencia de su RUT y su pertenencia al régimen.
La actualización también aclara que la posibilidad de recibir donaciones no debe confundirse con la posibilidad de expedir certificados que permitan a los donantes acceder a beneficios tributarios.
Análisis Urbano considera de interés público la información relacionada con la gestión de las ayudas humanitarias y continuará abordando estos asuntos con atención a la documentación disponible, la verificación de las fuentes y el deber de mantener sus contenidos actualizados.
Fuentes documentales: Dirección de Impuestos y Aduanas Nacionales (DIAN), Resolución No. 2026002272639302113 del 15 de septiembre de 2026 y comunicado de prensa del 13 de octubre de 2026; información periodística originalmente publicada por Infobae y atribuida a una investigación de Noticias Uno.
A.U.